


Υπάρχουν εβδομάδες που η Novartis θα ήθελε να ξεχάσει, και αυτή ήταν σίγουρα μία από αυτές. Μέσα σε λίγες μόνο ημέρες, η ελβετική φαρμακοβιομηχανία είδε δύο από τα πιο πολυαναμενόμενα προγράμματα του pipeline της να αποτυγχάνουν σε κρίσιμες μελέτες φάσης III, ενώ ένα τρίτο πρόγραμμα παρέμενε παγωμένο μετά από θανάτους ασθενών.
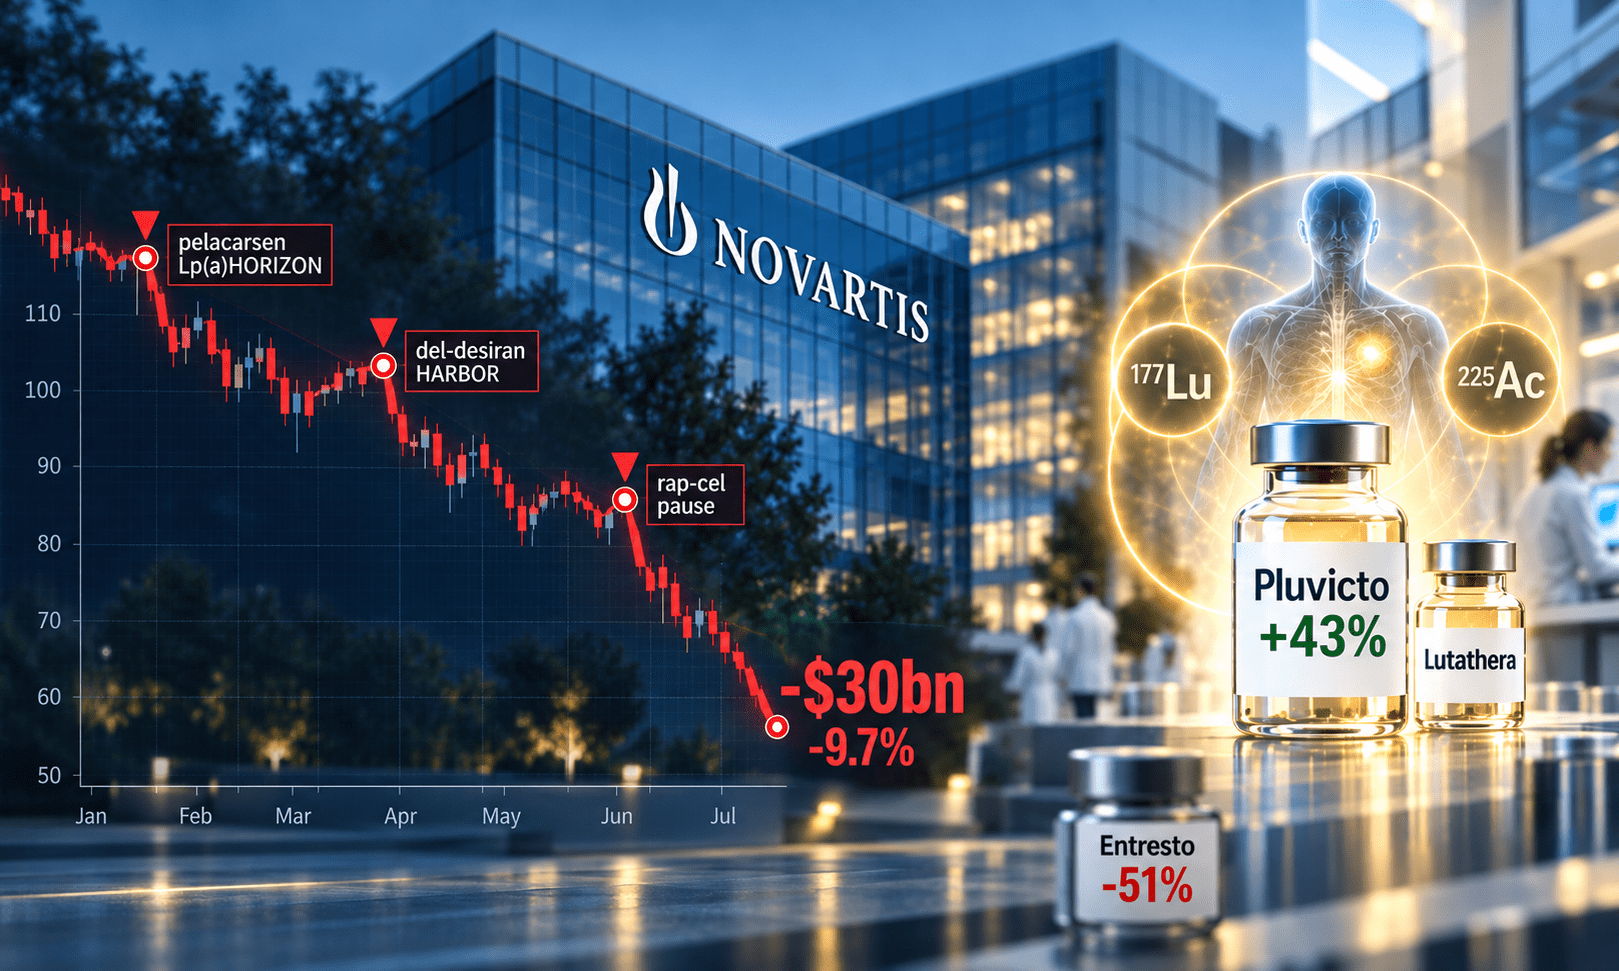
Το νέο ήρθε την Τρίτη 8 Σεπτεμβρίου, όταν η μετοχή της εταιρείας κατέρρευσε κατά περίπου 9%-10% στη Ζυρίχη, διαγράφοντας γύρω στα 24 δισεκατομμύρια ελβετικά φράγκα -σχεδόν 30 δισεκατομμύρια δολάρια- από την κεφαλαιοποίησή της, σε μία από τις χειρότερες συνεδριάσεις στην ιστορία της.
Το πρώτο χτύπημα: το pelacarsen και η Lp(a)
Όλα ξεκίνησαν στις 4 Σεπτεμβρίου, όταν η Novartis ανακοίνωσε ότι το pelacarsen, το φάρμακό της κατά της λιποπρωτεΐνης (a) -γνωστής και ως Lp(a)-, απέτυχε να πετύχει τον πρωτεύοντα στόχο της μελέτης φάσης III Lp(a)HORIZON. Επρόκειτο για ό,τι θεωρούνταν μέχρι τότε ένα από τα πιο σημαντικά πειράματα στην καρδιολογία της τελευταίας δεκαετίας.
Η μελέτη περιέλαβε 8.323 ασθενείς με αυξημένα επίπεδα Lp(a) και προϋπάρχουσα καρδιαγγειακή νόσο, οι οποίοι λάμβαναν μηνιαία ένεση pelacarsen ή εικονικού φαρμάκου επί επτά χρόνια. Το φάρμακο μείωσε αποτελεσματικά τα επίπεδα Lp(a) στο αίμα -σε προγενέστερη μελέτη φάσης II η μείωση είχε φτάσει έως και το 80%- όμως αυτό δεν μεταφράστηκε σε λιγότερα καρδιαγγειακά επεισόδια. Ο συνδυασμένος κίνδυνος καρδιαγγειακού θανάτου, εμφράγματος, εγκεφαλικού ή επείγουσας επαναγγείωσης δεν μειώθηκε σε σχέση με το εικονικό φάρμακο. Ο Shreeram Aradhye, επικεφαλής ανάπτυξης της Novartis, παραδέχτηκε ότι παρότι παρατηρήθηκαν χαμηλότερα επίπεδα Lp(a), τα ευρήματα δεν έδειξαν μεταφορά αυτού του οφέλους σε μειωμένο καρδιαγγειακό κίνδυνο.
Η αντίδραση στην ιατρική κοινότητα ήταν άμεση και έντονη. Ο Dr. David Maron, πρόεδρος της American Society for Preventive Cardiology, μίλησε για ένα πολύ βαρύ πλήγμα για το πεδίο. Ο καρδιολόγος του Yale, Dr. Harlan Krumholz, εξέφρασε την απογοήτευσή του σημειώνοντας ότι όλοι περίμεναν να «γιορτάσουν» αυτά τα αποτελέσματα, και υπενθύμισε ένα βασικό μάθημα της κλινικής έρευνας: μια ισχυρή στατιστική συσχέτιση δεν αποδεικνύει αιτιώδη σχέση. Η Lp(a) θα μπορούσε τελικά να είναι απλώς δείκτης κινδύνου και όχι η αιτία της νόσου -όπως ακριβώς οι ρυτίδες είναι δείκτης γήρανσης χωρίς να την προκαλούν.
Η Lp(a) επηρεάζει περίπου το ένα στα πέντε άτομα παγκοσμίως, με εκτιμήσεις που φτάνουν το 1,4 έως 2 δισεκατομμύρια ανθρώπους. Σε αντίθεση με τη χοληστερόλη, τα επίπεδά της καθορίζονται σχεδόν αποκλειστικά από τα γονίδια και δεν επηρεάζονται από διατροφή ή τρόπο ζωής, ενώ μέχρι σήμερα δεν υπάρχει καμία εγκεκριμένη θεραπεία στοχευμένη ειδικά σε αυτήν -η μόνη διαδικασία με έγκριση FDA παραμένει η αφαίρεση λιποπρωτεϊνών (apheresis). Η αποτυχία δεν αφορά μόνο τη Novartis: τόσο η Amgen (με το olpasiran) όσο και η Eli Lilly (με το lepodisiran) αναπτύσσουν δικές τους θεραπείες siRNA κατά της Lp(a), με ακόμη μεγαλύτερες μειώσεις σε πρώιμες μελέτες. Αναλυτές της William Blair σημείωσαν ότι, παρότι διαφορές στον σχεδιασμό δεν επιτρέπουν να θεωρηθεί πλήρως άκυρη η υπόθεση της Lp(a) ως θεραπευτικού στόχου, η αποτυχία της Novartis αυξάνει σημαντικά το βάρος απόδειξης που θα χρειαστεί να φέρουν οι μελέτες OCEAN(a) της Amgen (αποτελέσματα το 2028) και ACCLAIM-Lp(a) της Lilly (το 2029). Η πλήγη πλήττει επίσης οικονομικά την Ionis Pharmaceuticals, η οποία ανέπτυξε αρχικά το φάρμακο και δικαιούνταν royalties 15%-20% επί των πωλήσεων, καθώς και ορόσημα ύψους 650 εκατομμυρίων δολαρίων που πλέον ακυρώνονται σχεδόν στο σύνολό τους.
Δεν είναι, άλλωστε, η πρώτη φορά που η καρδιολογία βιώνει τέτοιου είδους απογοήτευση. Τον Αύγουστο, ένα αντιφλεγμονώδες φάρμακο είχε επίσης αποτύχει να προστατέψει από καρδιαγγειακά επεισόδια, ενώ παλαιότερα η υπόθεση ότι η αύξηση της «καλής» χοληστερόλης HDL θα προστάτευε την καρδιά κατέρρευσε όταν το torcetrapib της Pfizer όχι μόνο απέτυχε σε μεγάλη κλινική μελέτη αλλά τελικά αύξησε τον κίνδυνο.
Το δεύτερο χτύπημα: το del-desiran και η μυοτονική δυστροφία
Τέσσερις μέρες αργότερα, στις 8 Σεπτεμβρίου, ήρθε το δεύτερο πλήγμα. Η Novartis ανακοίνωσε ότι το del-desiran (delpacibart etedesiran), το φάρμακό της για τη μυοτονική δυστροφία τύπου 1, δεν κατάφερε να πετύχει τον πρωτεύοντα στόχο της μελέτης φάσης III HARBOR, μιας παγκόσμιας μελέτης σε περίπου 150 ασθενείς με αυτή την προοδευτική νευρομυϊκή νόσο, για την οποία δεν υπάρχει καμία εγκεκριμένη θεραπεία. Το φάρμακο δεν έδειξε στατιστικά σημαντική βελτίωση έναντι εικονικού φαρμάκου στον χρόνο ανοίγματος της παλάμης όπως καταγράφεται σε βίντεο (vHOT), τον δείκτη που είχε συμφωνηθεί με τις ρυθμιστικές αρχές. Η εταιρεία ανέφερε ενδείξεις κλινικής δραστηριότητας σε δευτερεύοντα και διερευνητικά σημεία, χωρίς όμως να δώσει συγκεκριμένα στοιχεία, και δήλωσε ότι θα συναντηθεί με τις αρχές για να αποφασίσει την πορεία του προγράμματος.
Το del-desiran ήταν ένα από τα τρία βασικά περιουσιακά στοιχεία που απέκτησε η Novartis μέσω της εξαγοράς της Avidity Biosciences έναντι περίπου 12 δισεκατομμυρίων δολαρίων -μια συμφωνία που ολοκληρώθηκε τον Φεβρουάριο και θεωρούνταν κομβική για την ανανέωση του pipeline υπό τον διευθύνοντα σύμβουλο Vas Narasimhan. Αναλυτές της Barclays είχαν εκτιμήσει τις μέγιστες ετήσιες πωλήσεις του φαρμάκου στα 3,1 δισεκατομμύρια δολάρια και του έδιναν 60% πιθανότητες επιτυχίας μετά τα ενθαρρυντικά αποτελέσματα της φάσης II. Αναλυτές της Oppenheimer το χαρακτήρισαν, χαρακτηριστικά, «απογοήτευση 12 δισεκατομμυρίων δολαρίων».
Το επεισόδιο αυτό ήρθε να προστεθεί σε ένα ήδη ταραγμένο καλοκαίρι για την εταιρεία. Στα τέλη Αυγούστου, η Novartis είχε αναγκαστεί να παγώσει οκτώ από τις δέκα κλινικές μελέτες του κυτταρικού θεραπευτικού rap-cel (rapcabtagene autoleucel), μιας θεραπείας CAR-T για αυτοάνοσες και νευρολογικές παθήσεις, μετά τον θάνατο τριών ασθενών από σοβαρή, απειλητική για τη ζωή ανοσολογική αντίδραση γνωστή ως IEC-HS. Οι μελέτες που επηρεάστηκαν αφορούσαν παθήσεις όπως ο λύκος, η ρευματοειδής αρθρίτιδα, η σκλήρυνση κατά πλάκας και η βαριά μυασθένεια· οι μελέτες σε λέμφωμα και λευχαιμία δεν επηρεάστηκαν. Λίγες μέρες αργότερα, και η Bristol Myers Squibb ανακοίνωσε δική της, προληπτική παύση σε μελέτες του αντίστοιχου CAR-T zola-cel.
Γιατί το Pluvicto είναι πολύ σημαντικό
Η αλληλουχία των αποτυχιών θέτει σε δοκιμασία τη στρατηγική εξαγορών που έχει ακολουθήσει η διοίκηση για να αναπληρώσει τα έσοδα που θα χαθούν από τη λήξη διπλωμάτων ευρεσιτεχνίας τα επόμενα χρόνια. Η Novartis επιμένει προς το παρόν στους στόχους της, διατηρώντας την πρόβλεψη για μέσο ετήσιο ρυθμό αύξησης πωλήσεων 5%-6% έως το 2030. Κάθε αποτυχημένη μελέτη φάσης III, όμως, αφαιρεί έναν ακόμη υποψήφιο συντελεστή αυτής της ανάπτυξης και μεταθέτει μεγαλύτερο βάρος στα προϊόντα που ήδη αποδίδουν.
Κι εδώ μπαίνει στην εικόνα η ραδιοφαρμακευτική δραστηριότητα. Το Pluvicto, η θεραπεία-ναυαρχίδα της Novartis για τον προχωρημένο καρκίνο του προστάτη, σημείωσε πωλήσεις 651 εκατομμυρίων δολαρίων το δεύτερο τρίμηνο του 2026, αύξηση 43% σε σταθερές συναλλαγματικές ισοτιμίες σε σχέση με πέρυσι. Στο πρώτο εξάμηνο του έτους οι πωλήσεις έφτασαν σχεδόν το 1,3 δισεκατομμύριο δολάρια, με ρυθμό ανάπτυξης 55%. Το Lutathera, το δεύτερο ραδιοφάρμακο της εταιρείας, πρόσθεσε άλλα 225 εκατομμύρια δολάρια στο τρίμηνο και 436 εκατομμύρια στο εξάμηνο. Η αντίθεση με το Entresto, ένα από τα παλαιότερα «βαριά χαρτιά» της εταιρείας, είναι ενδεικτική: οι πωλήσεις του υποχώρησαν 51% στο δεύτερο τρίμηνο, την ίδια στιγμή που το Pluvicto μεγάλωνε κατά 43%. Τον Ιούλιο, μάλιστα, η FDA ενέκρινε τον συνδυασμό του Pluvicto με αναστολέα του υποδοχέα ανδρογόνων για ασθενείς με μεταστατικό, ορμονο-ευαίσθητο καρκίνο του προστάτη θετικό σε PSMA, μια έγκριση που μετακινεί τη θεραπεία νωρίτερα στην πορεία της νόσου και διευρύνει σημαντικά τον δυνητικό πληθυσμό ασθενών.
Αυτό που πριν από λίγα χρόνια έμοιαζε με ένα τολμηρό επιστημονικό στοίχημα -οι εξαγορές των Advanced Accelerator Applications και Endocyte που έφεραν τη Novartis στη ραδιοληπτική θεραπεία- έχει πλέον μετατραπεί σε μια από τις πιο αξιόπιστες πηγές ανάπτυξης της εταιρείας. Το pipeline περιλαμβάνει και νεότερης γενιάς προγράμματα, μεταξύ άλλων με χρήση ακτινίου-225, καθώς η εταιρεία επιδιώκει να διατηρήσει το προβάδισμά της στη νέα γενιά στοχευμένης ακτινοβολίας.
Κανείς δεν ισχυρίζεται ότι η Novartis μετατρέπεται σε εταιρεία ραδιοφαρμάκων. Το χαρτοφυλάκιό της παραμένει ευρύ, με προϊόντα όπως το Kisqali -που μόνο του απέφερε σχεδόν 1,7 δισεκατομμύριο δολάρια στο δεύτερο τρίμηνο, αυξημένο κατά 43%-, το Kesimpta, το Scemblix και το Leqvio να συνεχίζουν να στηρίζουν τα έσοδα. Η ανάπτυξη ενός θεραπευτικού πεδίου, όμως, έχει και έναν πιο πρακτικό ρόλο: μειώνει την εξάρτηση της εταιρείας από ένα και μοναδικό επιστημονικό στοίχημα, ακριβώς τη στιγμή που τα ακριβά προγράμματα ανάπτυξης αποδεικνύονται λιγότερο αξιόπιστα απ’ όσο υποσχόταν το πρώιμο στάδιο των μελετών τους.
Οι επενδύσεις, τελικά, ακολουθούν τα αποδεικτικά στοιχεία. Η Novartis έχει επενδύσει βαριά σε υποδομές παραγωγής, κλινική ανάπτυξη και εμπορική διάθεση ραδιοφαρμάκων· η συνεχιζόμενη ανάπτυξη του Pluvicto της δίνει πλέον μια απτή απόδοση αυτής της επένδυσης και ενισχύει το επιχείρημα για περαιτέρω κεφάλαια προς την επόμενη γενιά προϊόντων. Αυτό δεν σημαίνει ότι κάθε μελλοντική εξαγορά ή εσωτερικό πρόγραμμα ραδιοληπτικής θα πετύχει -ο κλάδος έχει τους δικούς του κλινικούς, παραγωγικούς και εμπορικούς κινδύνους. Σημαίνει, όμως, ότι η σύγκριση αλλάζει όταν μία πλατφόρμα παράγει ταχέως αυξανόμενα έσοδα ενώ μια εξαγορά αξίας 12 δισεκατομμυρίων δολαρίων καταλήγει σε κλινική απογοήτευση.
Το μάθημα δεν αφορά μόνο τη Novartis. Άλλες φαρμακοβιομηχανίες που παρακολουθούν αυτή την εβδομάδα βλέπουν ταυτόχρονα και τις δύο όψεις της σύγχρονης φαρμακευτικής ανάπτυξης: πόσο γρήγορα μπορούν να εξανεμιστούν τεράστια κεφάλαια όταν μια κρίσιμη μελέτη αποτυγχάνει, αλλά και πόσο γρήγορα μια αναδυόμενη τεχνολογία που φτάνει επιτυχώς στην εμπορική αξιοποίηση μπορεί να μετατραπεί σε σημαντικό μοχλό ανάπτυξης. Γι’ αυτό και το ενδιαφέρον της βιομηχανίας για τα ραδιοφάρμακα δύσκολα θα κριθεί πλέον μόνο από την πορεία μεμονωμένων κλινικών προγραμμάτων· όλο και περισσότερες εταιρείες αντιμετωπίζουν τη ραδιοληπτική θεραπεία ως μια πλατφόρμα ικανή να παράγει πολλαπλά φάρμακα, στόχους και γενιές θεραπειών.
Η Novartis διαθέτει ακόμη αρκετούς μοχλούς ανάπτυξης εκτός πυρηνικής ιατρικής, και θα ήταν υπερβολή να πει κανείς ότι οι αποτυχίες αυτής της εβδομάδας ανατρέπουν εκ βάθρων τη στρατηγική της εταιρείας από τη μια μέρα στην άλλη. Αυτό που σίγουρα αλλάζει είναι η πίεση πάνω στο υπόλοιπο χαρτοφυλάκιο -και το πόσο πιο πολύτιμη γίνεται, κάθε φορά που κάτι άλλο αποτυγχάνει, η ραδιοφαρμακευτική επιχείρηση που η Novartis έχτιζε υπομονετικά όλα αυτά τα χρόνια.
